老股民都懂一个理儿——市场专治各种不服。
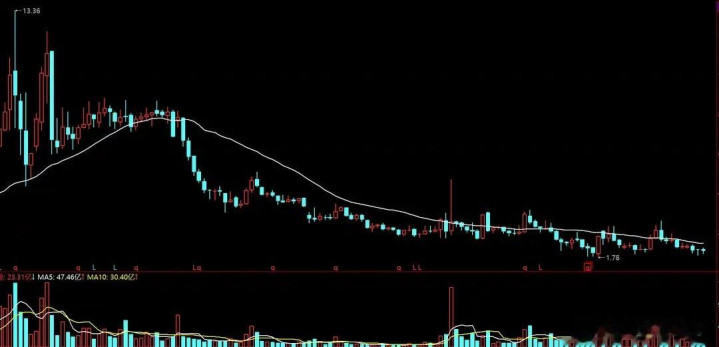
我做了二十年投资,见过太多反直觉的剧本。但要说最近哪个事儿让我反复琢磨了好几宿,就是这家公司。说出来你可能会觉得离谱:一家地产股,过去十年股价从13块多一路摔到2块零7分,然后在2块钱这个位置上趴窝,一趴就是一年半,像条咸鱼一样一动不动。
就这,牛散圈的老江湖张素芬,还有美国顶流投行摩根士丹利,居然不声不响地摸进去了。
张素芬这个人,老股民应该不陌生。A股牛散榜上的常客,出手向来又准又狠,专挑别人看不懂的票下重注。这次她是去年四季度先干进去1163万股,今年一季度觉得不过瘾,又加了340万股,拢共捏着1503万股,直接坐到第六大流通股东的位置上。
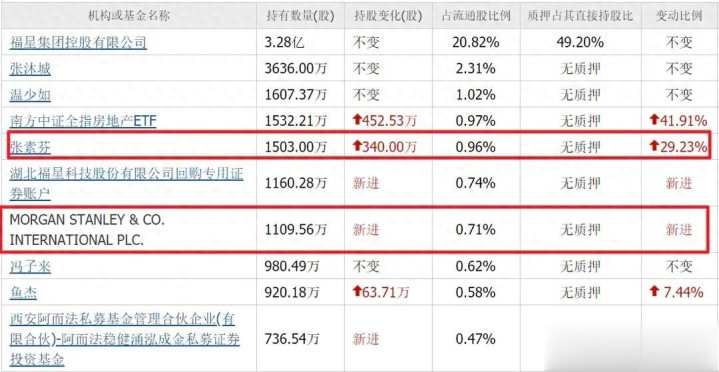
更有意思的是摩根士丹利。这帮华尔街之狼,一季度新进1109万股,不多不少正好卡在第七大流通股东的位子上,跟张素芬当了"邻居"。
一边是跌了八成多、被人嫌弃到骨子里的地产股,一边是A股最精明的牛散和全球最老辣的投行同时重仓。这个反差,有点意思。
但让我真正后背发凉的,还不是他们买了,而是他们买的时间点。
一、整个地产板块,已经不能用"惨"来形容了
咱们先把镜头拉远,看看行业大背景。
十年前你要问A股哪个板块最风光,房地产绝对排前三。那时候万科、保利、绿地,千亿市值的房企一只手数不过来,机构抱团、散户追捧,热闹得很。
十年后你再看看。整个A股房地产板块,连一家千亿市值的公司都找不到了。目前板块里体量最大的那个,市值也就800来亿,还是矮子里拔将军。
我查了一下最新数据,2026年一季度末,全市场公募基金配置房地产股票的市值拢共才364.64亿,占基金股票仓位的比例只有可怜的0.55%。在所有19个行业里排第12位。0.55%什么概念?基金手里管着1万块钱,只有55块扔进了地产股,基本就是意思意思,配了等于没配。
更扎心的是,克而瑞统计过,89家A股和港股上市房企,从2021年1月到现在,市值合计蒸发了8700多亿。不是8700万,是8700个亿。
整个行业被按在地上摩擦了十年,摩擦到连机构都懒得多看一眼的地步。
就是这么一个烂泥潭,张素芬和摩根却同时相中了同一家公司。
二、这公司到底是干嘛的
扒开来看,这家公司的家底其实没那么复杂。
两块业务。大头是房地产,营收占比76%,毛利率14.72%,贡献了八成以上的利润。这块业务的根在武汉,2001年搞了个地产子公司,第二年就在武汉沙湖拿了块地王,从此深耕武汉市场,赶上过城中村改造的风口,土储里头超过80%都在武汉。
小头是金属制品,营收占比22%,做的是子午轮胎钢帘线,一年大概23万吨产能,在细分领域排得上号,号称中国金属丝绳制品的主要制造基地。产品卖给各大轮胎厂,也用做桥梁预应力、通讯电缆这些。但这块业务毛利率只有5.95%,说白了就是赚个辛苦钱,跟搬砖差不多。
单看这个业务结构,说不上好,也说不上特别差,就是一个典型的区域型中小地产商,配了个薄利的钢丝绳厂当副业。放在地产黄金年代,这组合不丢人;放到现在,怎么看都不像是能让顶级资金动心的标的。
那为什么张素芬和摩根偏偏盯上了它?
答案藏在一笔跨界收购里。
三、地产商要跨界造手机镜头,这事儿靠谱吗
这家公司正在推进收购深圳一家叫悦目光学的企业,做的是手机玻璃镜片、蓝宝石摄像头镜片、还有蓝宝石手表表镜。
客户名单拉出来确实唬人。手机端有华为、三星、OPPO、VIVO,钟表端是LV、浪琴、欧米茄,清一色的国际大牌。标的公司本身也不算野路子,在光学行业干了二十多年,手里捏着微晶玻璃加工、磁控溅射镀膜这些核心技术,头顶着深圳市高新技术企业和专精特新中小企业的名号。
收购的逻辑很直白:主业地产在下行周期里挣扎,与其坐等天亮,不如主动换个赛道。一旦把悦目光学并进来,这家公司的业务结构就不再是"地产+钢丝绳"了,而是直接插上一面"光学器件"的旗,从传统行业一脚跨进科技赛道。
这个转型叙事,在A股太吃香了。市场给地产股的估值可以低到0.5倍PB以下还嫌贵,但给科技股的估值动辄三五倍PB稀松平常。从地产估值切换到科技估值,这中间的想象空间,可能比业绩本身更诱人。
时间线上也很耐人寻味。2024年8月签了收购意向备忘录,2025年2月正式签收购协议。然后张素芬四季度建仓,摩根一季度跟进。节奏严丝合缝,要说纯属巧合,我反正不信。
四、但别上头,财务底子是真不咋地
预期归预期,现实归现实。这家公司真实的财务状况,我必须如实说——不怎么样。
2018年是个分水岭。在那之前,公司净利润整体还算稳,2018年干到11.3个亿,是阶段性的高光时刻。但从那之后,业绩一路下滑,到2023年净利润只剩6833万,五年缩水了九成还多。最近两年更是直接亏损,营收也连续三年大幅萎缩,经营现金流同步恶化。
这种财务走势,跟整个地产行业是共振的。2025年重点房企整体归母净利润已经转负,收入下滑叠加毛利率承压,再加上计提减值,日子都不好过。
说白了,这家公司现在的老本行,正在经历最冷的一个冬天。要不是有转型预期撑着,光看财务报表,实在找不出什么亮点。
五、更关键的是,那笔收购也有不少问号
别一听到"收购光学科技公司"就上头,细看之下,这笔交易藏着好几个疙瘩。
首先是标的的盈利能力,说实话挺让人揪心的。深圳悦目2023年收入4.34亿,听起来还行,但净利润只有292万出头,净利润率不到0.7%。0.7%啊朋友们,这在制造业里基本就是在盈亏平衡线上跳舞,稍微打个喷嚏就亏了。虽然公司解释说2024年业绩可能有改善,但改善了多少,目前没有公开数据。
其次是收购的进展,这个更关键。公司在投资者互动平台上的最新口径是四个字——"暂无进展"。不是"稳步推进",不是"进展顺利",而是"暂无进展"。而且在员工安置问题上,两边还有分歧,悦目光学那边有些高管可能因为股权变动选择走人。光学行业,核心是人,技术骨干要是跑了,买回来一个空壳子有什么意义?
更要命的是,这笔交易还得过国家市场监督管理总局的反垄断审查,这个程序走多久、能不能过,都是未知数。
六、既然问题这么多,聪明钱到底在赌什么
聊到这儿,矛盾就出来了:一边是烂得明明白白的财务,一边是悬在半空中的收购,为什么张素芬和摩根还是下了重注?
我的理解是,他们押的不是"现在",而是"期权"。
一只从13块多跌到2块出头的股票,能爆的雷大概率已经爆完了,该割肉的早就割干净了,筹码结构相对"干净"。在2块钱这个位置横盘一年半,说明抛压已经衰竭得差不多了。这种情况下,继续大跌的空间相对有限,但万一催化剂来了,向上的弹性会很可观。这就是典型的"下行风险可控,上行空间打开"的赔率结构。
转型预期就是那个催化剂。A股历史上,带"科技"两个字的估值体系跟传统行业完全不在一个维度上。一旦收购落地、转型成真,市场给的估值倍数可能翻着跟头往上涨。而且这种"跨界转型"的戏码在2026年并不孤单——京投发展也在干类似的事,把地产卖给大股东,转身收购奇芯光电,也是冲着光电子硬科技去的。华联控股更狠,连物业管理都不要了,彻底退出地产,直接切入精密光学和光通信。
房企批量"追光",这背后是一条清晰的产业逻辑链:地产主业的黄金期已过,与其硬扛周期,不如拿地产业务攒下的家底,去搏一个高估值的未来。
但这里面有一个巨大的坑,二十年里我见过太多人掉进去。
跨界转型,听上去很美,做起来要命。地产和光学制造,两个行业之间的鸿沟,不是拿钱就能填平的。管理逻辑、人才结构、技术门槛、供应链体系,完全不是一个次元的东西。地产商习惯了拿地、盖楼、卖房的粗放模式,突然要去管精密光学制造的良品率、技术迭代、客户认证,这种跨越,难度不亚于让一个举重运动员去弹钢琴。
A股历史上,借"跨界"之名炒作、最后落得一地鸡毛的案例,我闭着眼睛都能数出十几个。概念一退潮,裸泳的人比谁都难看。
七、二十年实战教会我一件事
我从不跟别人说哪只股票能买、哪只不能买,那不是我的风格,也不合规。但我想分享一个在A股活下来的核心原则:你得搞清楚自己赚的是什么钱。
如果你看这票,是因为跌了八成多、觉得够便宜,想在底部"赌一把"转型成功——可以,这是你的逻辑。但对应的风险是,转型失败或者进展迟迟不动,股价继续在底部躺着,甚至从2块跌到1块5,那也是25%的亏损,够喝一壶的。
如果你是因为看到牛散和外资都进去了,觉得跟着聪明钱准没错——那我得泼盆冷水。机构建仓有它们自己的节奏和成本优势,它们可能早在更低的位置就动手了,熬得起时间、扛得住波动。普通投资者未必有这个定力和资金厚度。
张素芬和摩根重仓这家公司,他们博弈的是一个"转型期权"——成了,吃大肉;不成,2块钱的成本也亏不到哪去。这份期权背后的算盘,他们打得噼啪响。
但对于我们普通投资者来说,这份期权的"行权条件"——收购能不能落地、落地后能不能整合好、整合好了能不能真正贡献利润——每一步都是未知数。用一句老话讲,远水解不了近渴,万一水在半路上还洒了呢?
十年前13块3毛6的荣光,早已是历史的尘埃。十年跌到2块零7分,是黄金时代谢幕的挽歌。而在2块钱横盘一年半之后,张素芬和摩根的重仓,是在押注一场豪赌——一个地产老兵,想靠跨界光学,完成一场惊天逆袭。
但豪赌之所以叫豪赌,就是因为胜负难料。
郑重声明:本文所有内容均基于公开信息和客观数据分析,仅为个人观点分享与行业现象讨论,不包含任何形式的投资建议、买卖指导或具体股票推荐。文中不提供任何股票代码,不预测具体涨跌点位。股市有风险,投资需谨慎,任何决策请自主判断、自担风险。
启远网提示:文章来自网络,不代表本站观点。